1. Informations générales
Date de créationMai 2022 (enregistrement) lien 2 — opérations lancées en juin 2023
Siège socialRiga, Lettonie lien 1
Groupe financierNon — actionnariat dispersé, 24 actionnaires lien 3
CEOSergejs Viskovskis lien 1
Expérience dirigeantsCEO : 10 ans chez Rietumu Banka, puis conseiller juridique senior chez Mintos lien 2
TrustpilotNon précisé
FonctionnementAchat de créances hypothécaires espagnoles décotées via SPV (Tamarindo Vector), revente/recouvrement avec partage du profit 50/50 entre SPV et investisseurs lien 1
2. Chiffres clés
Investisseurs21 700+ lien 1 (21 000+ lien 2 / 20 100 lien 3)
Total financé33,3 M€ investis au total ; portefeuille actuel ≈27,9 M€ lien 1 lien 3
Taux de défaut1,6 % du portefeuille en recouvrement (juin 2026) lien 3 — aucune perte en capital investisseur à ce jour lien 2
Taux de retardNon précisé (non pertinent au modèle NPL)
3. Sécurité et garanties
Régulation/LicencesEntreprise d'investissement agréée et supervisée par Latvijas Banka (Banque centrale de Lettonie), MiFID II, licence n°06.06.08.824/547 lien 1
Garantie BuybackNon — aucune clause de rachat ; sécurité assurée par la valeur du bien immobilier sous-jacent lien 2
Biens en garantieOui — hypothèques sur biens résidentiels espagnols (appartements, maisons, villas) lien 1
Skin in the gamePréfinancement des créances par Tamarindo Vector avant listing lien 3 ; % non précisé
4. Caractéristiques d'investissement
ROICible 15,1 %/an (scénario modéré) lien 1 ; historique 21,7–21,9 % moyen lien 1 lien 3 ; 23 % moyen sur opérations finalisées (15,1–118 % annualisé) lien 3
Type de prêtsCréances hypothécaires décotées (NPL) ; prêts hypothécaires classiques annoncés mais non encore proposés lien 2
Pays des prêtsEspagne (Barcelone, Madrid, Valence, Malaga, Baléares) lien 1
DuréeCible min. 24 mois ; moyenne réelle 13,6 mois sur dossiers clôturés, jusqu'à 5 ans en scénario défavorable lien 3
Versement intérêtsIn fine, au dénouement de chaque créance — aucun flux mensuel régulier lien 2
Ticket d'entrée10 € lien 1
5. Fonctionnalités
Auto-investOui — dès 10 €, accès après test d'adéquation lien 1 lien 3
Marché secondaireNon — lancement prévu S1 2026, non encore opérationnel lien 3
Sortie anticipéeNon disponible lien 2 lien 3
6. Frais
Frais investisseursAucun frais d'inscription, dépôt, investissement ou retrait lien 1
Fiscalité retenue à la source20 % Lettonie/hors UE-EEE ; 5 % UE/EEE (hors Lettonie) ; 0 % Lituanie (certificat) ; 0 % personnes morales lien 2 lien 3
7. Bonus et avantages
Bonus inscriptionCashback campagne juin 2026 : 3 % (≥10 €), 4 % (≥1 000 €), 5 % (≥3 000–5 000 €) lien 2 lien 3
Parrainage+0,5 % de cashback supplémentaire via lien partenaire lien 2 lien 3
8. Risques supplémentaires identifiés
Absence de gestionnaire de recouvrement de secours : dépendance totale envers Tauris Iberica pour la gestion des créances espagnoles lien 3
Bilan d'opérations très limité (13 créances finalisées) — échantillon trop faible pour fiabiliser le rendement annoncé de 15,1 % lien 3
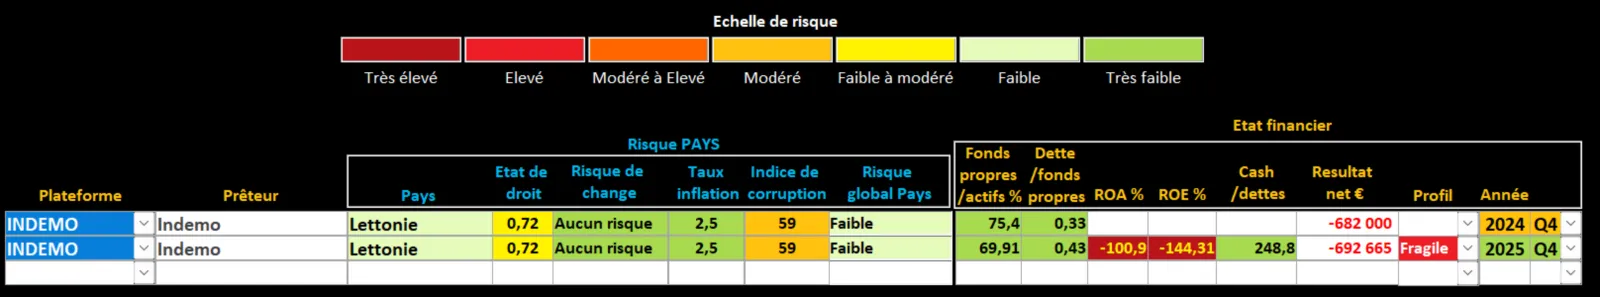
Plateforme non rentable : perte nette 2025 de 693 K€ (quasi stable vs 682 K€ en 2024), malgré un chiffre d'affaires presque triplé à 1,02 M€ lien 2
Pertes cumulées de 1,71 M€, dépendance continue à des apports de capitaux des actionnaires (799 K€ injectés en 2025) lien 2
Stade de croissance précoce : rentabilité opérationnelle estimée nécessiter 50 M€+ d'encours contre ~18–28 M€ actuellement lien 2 lien 3
9. Score de risque
🕐 Bonus ancienneté (plateforme, 3 ans) : +0 pt
Score pondéré avant bonus : 5,8/10
Transparence & track record5
Concentration des risques4
⚠️ Aucun marché secondaire ni sortie anticipée : capital bloqué jusqu'à 24 mois minimum, potentiellement 5 ans
⚠️ Dépendance à un seul gestionnaire de recouvrement (Tauris Iberica) sans alternative en cas de défaillance
⚠️ Plateforme non rentable, encore en phase de levée de capitaux pour assurer sa continuité
✅ Statut réglementé MiFID II avec ségrégation des fonds et couverture jusqu'à 20 000 € (système d'indemnisation letton)
✅ Garanties hypothécaires réelles avec forte décote d'achat (marge de sécurité structurelle)